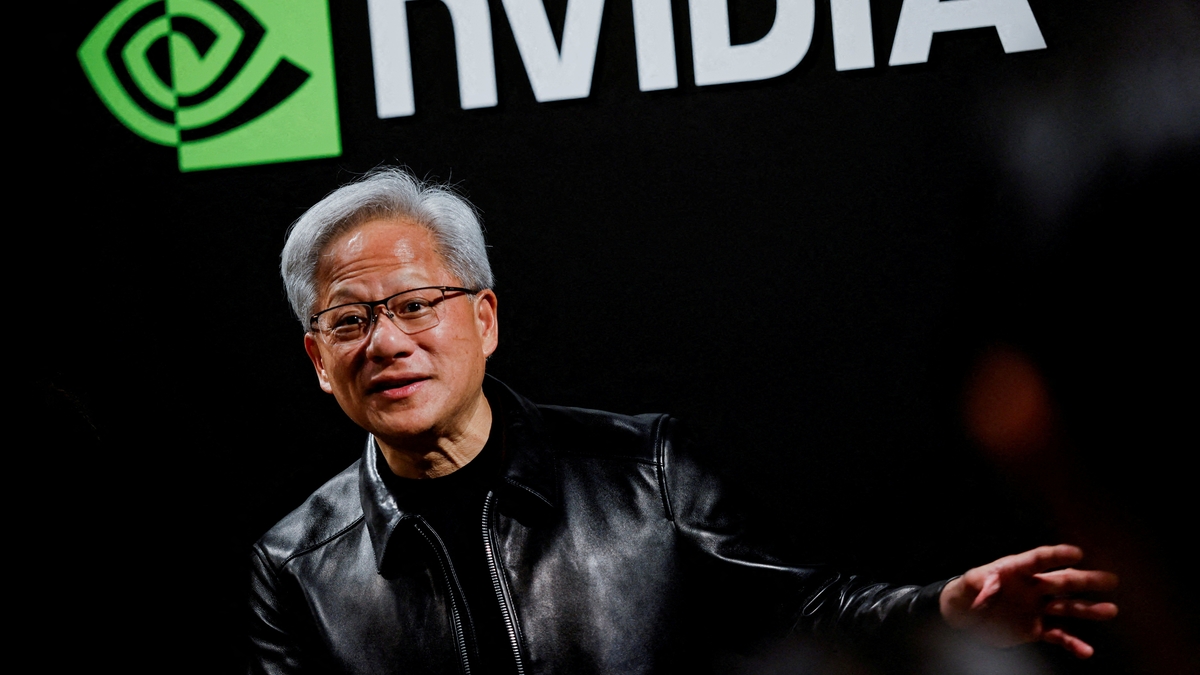

NVIDIA recibió su nombre en 1993 de la palabra latina para
Jensen Huang, el jefe de Nvidia, es verdaderamente el mago en el corazón del auge de la IA. La cotización de las acciones de su empresa es 14 veces superior a la que tenía cuando se lanzó ChatGPT a finales de 2022.
PUBLICIDAD
Sin embargo, muchos también ven al señor Huang como un mago en un sentido más preocupante, pues temen que sea un ilusionista que infla una burbuja peligrosa. Mediante acuerdos por valor de 1 billón de dólares, Nvidia proporciona a propietarios de centros de datos y laboratorios de IA efectivo o garantías para que puedan comprar sus GPU. Algunos la llaman el
Sin embargo, si se observa más de cerca, las preocupaciones son en su mayoría injustificadas.
PUBLICIDAD
Es cierto que los auges de las puntocom y de la IA comparten similitudes inquietantes: una nueva tecnología emocionante, una subida bursátil épica, jefes tecnológicos arrogantes. El ascenso de Nvidia, de vendedora de chips para jugadores de videojuegos y mineros de criptomonedas a pieza clave de la economía, ha sido tan rápido que muchas personas aún no han aprendido a pronunciar su nombre (“envidia”, no “nuh-vidia”). Esto refleja el ascenso de Cisco, que en 2000 también se convirtió brevemente en la empresa más valiosa del mundo. Así como las ventas de routers y conmutadores de Cisco presuponían un crecimiento exponencial del tráfico web, los ingresos de Nvidia por GPU suponen una demanda interminable de tokens de IA.
Cisco acertó respecto a la demanda final, pero se equivocó sobre el momento, de ahí el desplome de las puntocom.
PUBLICIDAD
La magia financiera de Nvidia es en parte defensiva. Sus GPU más recientes ya no tienen el mercado para ellas solas. Aproximadamente la mitad de los ingresos de Nvidia procede de los “hiperescaladores” estadounidenses de computación en la nube, principalmente
Por último, la escala de los compromisos financieros de Nvidia puede parecer aterradora. Morgan Stanley calcula que su exposición crediticia total —es decir, su modesto endeudamiento más el respaldo a clientes— será de 200.000 millones de dólares para comienzos de 2029. Con el tiempo, la deuda en la sombra de Nvidia podría alcanzar 300.000 millones de dólares o más. Es una suma gigantesca: hoy solo los seis mayores bancos de Estados Unidos tienen más deuda.
PUBLICIDAD
No obstante, las diferencias con el auge de las puntocom son más importantes que las similitudes.
Esto significa que, mientras Cisco utilizaba deuda,
PUBLICIDAD
Y la demanda de IA no es ilusoria, como lo fue en el caso de Pets.com y otras favoritas de las puntocom sin ingresos. Las ventas de
El señor Huang cree que el mayor obstáculo para la revolución de la IA no es la falta de demanda de IA, sino
PUBLICIDAD
Y el señor Huang difícilmente está solo.
© 2026, The Economist Newspaper Limited. All rights reserved.
Compartir nota:
Deja una respuesta