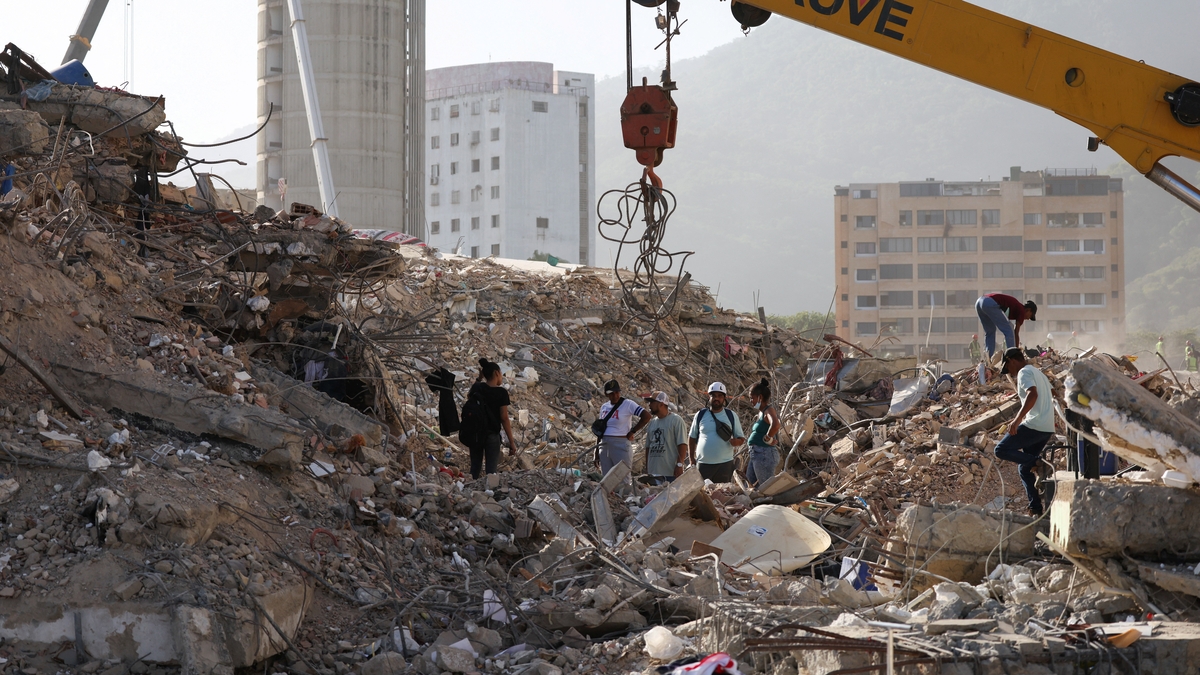

La ocurrencia de
Lima, ciudad que atraviesa un auge inmobiliario sin precedentes, no ha experimentado un terremoto de gran escala desde 1974.
Terremoto en Lima: ¿Qué sucede con la propiedad y el terreno tras el colapso?
Cuando un edificio colapsa por un sismo en Perú, el derecho de propiedad sobre los departamentos se extingue junto con la edificación. “
PUBLICIDAD
Lo único que permanece es el
La administración de ese terreno recae en la
“En la práctica, levantar un edificio es carísimo, por eso suele ser más viable vender el terreno y repartir el dinero”, señala Acosta.
Además, el reparto del valor del terreno se realiza
PUBLICIDAD
Acosta advierte que la normativa municipal exige una relación entre el número de departamentos y estacionamientos,
¿Y si hay daños parciales, como afectaciones en los primeros pisos o en las columnas estructurales? La junta de propietarios tiene la facultad de
Por ejemplo, el refuerzo de columnas podría costar entre S/120,000 y S/150,000;
“El costo se divide entre todos, lo que facilita la viabilidad de obras que benefician a la estructura general”, detalla Acosta.
Esta lógica legal y operativa en caso de terremoto es válida para otros eventos de gran impacto, como tsunamis o caídas de meteoritos. En todos estos escenarios, la gestión colectiva del terreno y la búsqueda de soluciones consensuadas se convierten en el principal camino para los propietarios.
PUBLICIDAD
Solo sería posible reclamar a la constructora si una pericia
Y si el sismo destruye mi edificio, ¿qué pasa con el crédito hipotecario?
Cuando un edificio colapsa, el crédito hipotecario sobre ese inmueble no desaparece automáticamente. Alain Di Natale, Secretario Ejecutivo de la Defensoría del Cliente Inmobiliario (DCI), señala que los bancos suelen exigir la activación del seguro contra daños del inmueble para cubrir la deuda pendiente.
“
PUBLICIDAD
Di Natale subraya que existen dos tipos de seguros vinculados a la compra de un departamento: el

Esta cobertura adicional representa una protección financiera para la familia, ya que evita que los herederos queden con la obligación de pagar una deuda tras un desastre o una tragedia personal.
En algunos casos, si ocurre un siniestro total, el banco podría aceptar la sustitución de la garantía hipotecaria por otro inmueble que el propietario disponga. “
PUBLICIDAD
No obstante, también está la cuestión de la informalidad. Di Natale advierte que la falta de planificación urbana y el incumplimiento de normas técnicas han generado un parque inmobiliario especialmente frágil ante los sismos.
“
Contratar un seguro de vivienda, en realidad, no es tan caro
Tras el terremoto de Ica en 2007, muchas familias en Perú descubrieron que los seguros de vivienda solo cubrían el valor de reconstrucción y no el valor comercial de la propiedad. Raúl del Solar Velando, gerente comercial de CESCE Perú, advierte que esta diferencia puede dejar a los propietarios con una indemnización insuficiente tras un desastre.
PUBLICIDAD
“Si tu departamento costaba 100,000 dólares pero reconstruirlo valía solo 30,000, el seguro te pagaba esos 30,000 y no podías comprar uno igual; hoy es clave asegurar al valor comercial para no perder la inversión”, explica Del Solar.
Contrario a la creencia popular, Del Solar sostiene que el seguro domiciliario básico —que cubre incendio y terremoto— no es costoso,
Del Solar cuestiona la falta de cultura aseguradora en el país, donde muchas personas dejan de pagar el seguro al terminar de cancelar el crédito hipotecario, lo que califica como una “negligencia total”.
“
Como recomendación, propone que las compañías de seguros y el Estado
PUBLICIDAD
Además, sugiere que
La prevención, piedra angular para vivir frente a la Placa de Nazca
En esta línea, Kelly Ana María Taboada, especialista en derecho inmobiliario, destaca la
Subraya que antes de concretar una compra, los futuros propietarios deben realizar un proceso de due diligence exhaustivo, que incluya la revisión de la documentación legal, el análisis del estudio de suelos, la verificación de la zonificación y la investigación sobre la reputación de la inmobiliaria o constructora.
PUBLICIDAD
“No puedes comprar por comprar; una decisión informada es clave para evitar problemas a futuro”, resalta la fundadora del estudio jurídico Taboada Abogados SAC.
Taboada enfatiza que la redacción y revisión del contrato de compraventa debe adaptarse a cada caso, incorporando cláusulas específicas que
“
Para quienes no cuentan con los conocimientos legales necesarios,
Compartir nota:
Deja una respuesta